W tym artykule:
Czy dostaniesz odszkodowanie, jeśli konar drzewa spadł na samochód?
Tak, jeśli masz autocasco obejmujące upadek drzewa albo wykażesz, że właściciel drzewa je zaniedbał. Obowiązkowe OC komunikacyjne tu nie pomoże. Chroni ludzi, którym Ty wyrządzisz szkodę, a nie Twoje auto.
Pierwsza droga to AC. Działa bez względu na to, czy ktoś zawinił, więc zwykle najszybciej daje pieniądze na naprawę. Druga to roszczenie do właściciela albo zarządcy terenu, na którym rosło drzewo. Nie ma przy tym znaczenia, czy przewróciło się całe drzewo, czy gałąź spadła na samochód z korony.
Co, jeśli gałąź spadnie podczas jazdy albo uderzysz samochodem w drzewo?
Gdy gałąź spadnie na jadące auto, obowiązują te same zasady co przy zaparkowanym. Szkodę po uderzeniu w drzewo też pokrywa AC, nawet gdy to Ty zawiniłeś. Wyjątkiem są wyłączenia z OWU, na przykład jazda po alkoholu. Jeśli uderzyłeś w drzewo, które wichura położyła na jezdni, zapisz, gdzie leżało i czy ktoś oznakował przeszkodę. Gdy zarządca drogi długo zwlekał z jej usunięciem, możesz dochodzić od niego odszkodowania.
Drzewo spadło na samochód – jakie dowody zebrać do odszkodowania?
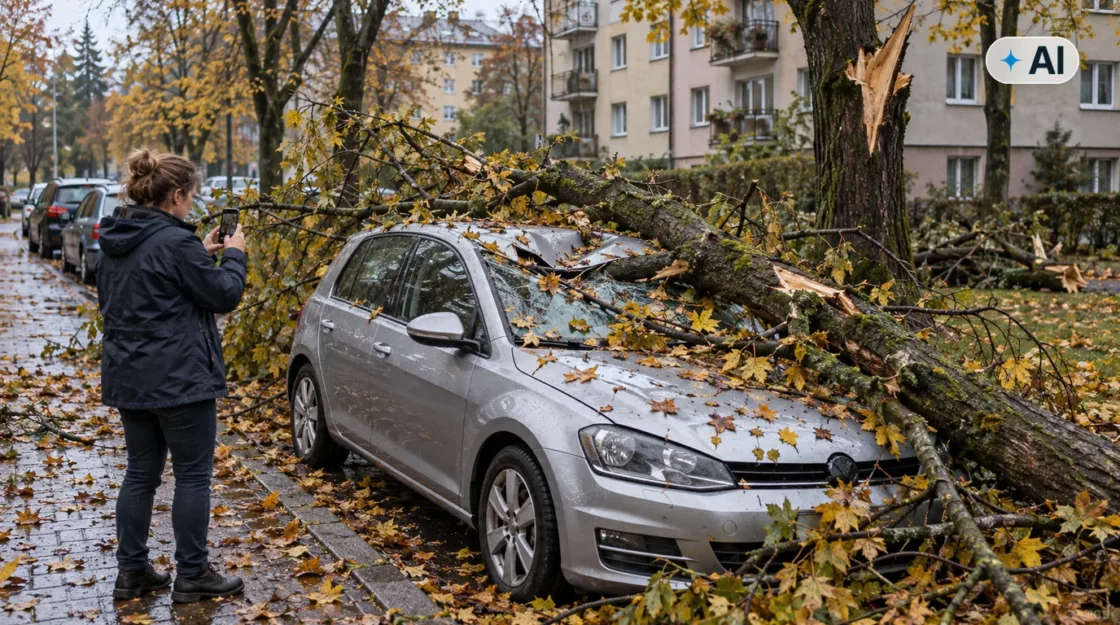
Zrób zdjęcia auta, drzewa i miejsca złamania, zanim ktoś uprzątnie teren. Złamany pień i konar pokazują, w jakim stanie było drzewo, a o to toczy się spór z jego właścicielem.
Najpierw bezpieczeństwo. Jeśli drzewo leży na jezdni, zerwało przewody albo może się dalej łamać, zadzwoń na numer alarmowy 112 i nie podchodź bliżej. Gdy zagrożenie minie, zbierz:
- Zdjęcia auta z kilku stron, z bliska i z daleka.
- Zdjęcia miejsca złamania, wnętrza pnia i konaru, korzeni oraz grzybów albo hub na korze.
- Szerokie ujęcie, z którego widać, gdzie rosło drzewo: przy drodze, w parku, na osiedlu czy za płotem sąsiada.
- Datę, godzinę i ostrzeżenia przed silnym wiatrem z tego dnia. Ubezpieczyciel zwykle sam sprawdza pomiary z najbliższej stacji IMGW.
- Dane świadków, zwłaszcza sąsiadów, którzy pamiętają, że drzewo było chore albo że ktoś je wcześniej zgłaszał.
- Notatkę policji albo informację o interwencji straży pożarnej, z numerem zgłoszenia. Pomaga, choć nie przesądza sprawy.
Ważne informacje
Nie naprawiaj auta i nie pozbywaj się konaru przed oględzinami, chyba że wymaga tego bezpieczeństwo. Szkodę w aucie ogląda likwidator albo rzeczoznawca, a przy roszczeniu do właściciela drzewa liczy się też drewno w miejscu złamania. Gdy konar trafi do rębaka, trudno będzie wykazać, że był spróchniały.
Czy AC obejmuje upadek drzewa na samochód?
Zwykle tak. W standardowym autocasco upadek drzewa należy do zdarzeń losowych, obok gradu, huraganu i powodzi. Decyduje jednak zakres Twojej polisy.
Zasada jest ta sama co przy gradzie i nawałnicach. Wariant all risk obejmuje wszystko, czego OWU wprost nie wyłączają. Tańszy wariant ryzyk nazwanych chroni tylko przed zdarzeniami z listy. Jeśli upadek drzewa jest na niej osobną pozycją, prędkość wiatru nie ma znaczenia. Jeśli OWU wiążą go tylko z huraganem, sprawdź definicję. W wielu polisach to wiatr od około 17 m/s, ale próg ustala każde towarzystwo.
Wypłatę mogą obniżyć udział własny i amortyzacja części. Szkoda z AC może też podnieść składkę w kolejnych latach, bo cena polisy zależy od historii szkód.
Jeśli wybierasz AC, zgłoś szkodę jak najszybciej. Ubezpieczyciel ma co do zasady 30 dni od zgłoszenia na wypłatę. Gdy sprawa się przeciąga, w tym terminie powinien wypłacić przynajmniej część bezsporną (art. 817 KC).
Wypłata z AC nie zamyka sprawy. Jeśli właściciel drzewa odpowiada za szkodę, Twoje towarzystwo może potem dochodzić od niego zwrotu (art. 828 KC). O resztę szkody, na przykład udział własny, możesz wystąpić sam i masz przy tym pierwszeństwo przed ubezpieczycielem.
Czy ubezpieczenie od upadku drzewa jest płatne?
Płacisz składkę za autocasco, a upadek drzewa zwykle mieści się w jego standardowym zakresie. Nie dokupujesz go więc osobno, ale w wariancie ryzyk nazwanych sprawdź listę zdarzeń.
Kto odpowiada za szkody spowodowane przez drzewo?
Odpowiada właściciel albo zarządca terenu, na którym rosło drzewo. Zapłaci, jeśli zaniedbał drzewo i to zaniedbanie doprowadziło do szkody.
- Za drzewo w pasie drogi publicznej odpowiada jej zarządca, który z mocy ustawy utrzymuje zieleń przydrożną. Kto nim jest, zależy od kategorii drogi: gminnej, powiatowej, wojewódzkiej albo krajowej.
- Za drzewo w gminnym parku, na skwerze czy przy miejskim parkingu odpowiada gmina.
- Na osiedlu odpowiada spółdzielnia albo wspólnota, zależnie od tego, kto zarządza gruntem.
- Na prywatnej działce odpowiada jej właściciel, na przykład sąsiad.
Ogólną zasadę zapisano w art. 415 Kodeksu cywilnego: „Kto z winy swej wyrządził drugiemu szkodę, obowiązany jest do jej naprawienia”. Winę, szkodę i związek między nimi musisz wykazać Ty.
Przy gminie i zarządcy drogi w grę może wchodzić też art. 417 KC o szkodach przy wykonywaniu władzy publicznej. Ten przepis wymaga działania albo zaniechania niezgodnego z prawem, bez badania winy. Sąd Okręgowy w Szczecinie uznał jednak, że dbanie o drzewa przy drodze powiatowej nie było wykonywaniem władzy publicznej, i ocenił sprawę według zasady winy (sygn. II Ca 76/13). Dowody zaniedbania przydadzą się więc zawsze.
Roszczenie zgłoś na piśmie, ze zdjęciami, kosztorysem naprawy i dowodami zaniedbania. Jeśli właściciel drzewa ma polisę OC, możesz od razu zgłosić szkodę jego ubezpieczycielowi (art. 822 § 4 KC). Roszczenie przedawnia się co do zasady po 3 latach od dnia, w którym dowiedziałeś się o szkodzie i o tym, kto ma ją naprawić (art. 442¹ KC).
Kiedy zapłaci OC w życiu prywatnym sąsiada?
Gdy konar spadł z drzewa rosnącego na działce sąsiada, roszczenie kierujesz do niego. Jeśli sąsiad ma OC w życiu prywatnym, szkodę możesz zgłosić bezpośrednio jego ubezpieczycielowi. Polisa zapłaci tylko wtedy, gdy sąsiad odpowiada za szkodę, a OWU nie wyłączają takiego zdarzenia. Przy zdrowym drzewie złamanym przez wichurę jego OC nie pomoże.
Siła wyższa czy zaniedbanie – kiedy właściciel drzewa zapłaci?
Właściciel zapłaci, gdy drzewo było chore albo niebezpiecznie pochylone, a on nie zareagował, choć mógł zauważyć zagrożenie. Nie zapłaci, gdy zdrowe i doglądane drzewo złamał wiatr, któremu nie dało się zapobiec.
Tę drugą sytuację nazywa się siłą wyższą. To zdarzenie zewnętrzne, niemożliwe do przewidzenia i niemożliwe do zapobieżenia. Sam silny wiatr nie przesądza jednak sprawy. Sąd sprawdza, czy właściciel mógł wcześniej dostrzec, że drzewo jest niebezpieczne. Na zaniedbanie wskazują na przykład:
- suche konary i gałęzie, które spadały już wcześniej,
- grzyby lub huby na pniu, próchno albo dziupla w miejscu złamania,
- pęknięty pień, odsłonięte korzenie, wyraźny przechył,
- wcześniejsze zgłoszenia mieszkańców, na które nikt nie zareagował.
Granicę widać w dwóch sprawach sądowych. W pierwszej konar topoli z pasa drogi powiatowej spadł na ciężarówkę w czasie burzy z wiatrem do 17 m/s. Zarządca oglądał drzewa kilkanaście dni wcześniej, a chorobę wykryłoby dopiero specjalistyczne badanie dendrologiczne. Właściciel ciężarówki przegrał w obu instancjach (Sąd Okręgowy w Szczecinie, sygn. II Ca 76/13).
W drugiej sprawie na auto stojące na miejskim parkingu spadła jarzębina. Policja zapisała, że drzewo złamał silny podmuch wiatru, ale straż pożarna opisała je jako suche. Sąsiedzi zeznali, że od pewnego czasu nie owocowało i gubiło suche gałązki. Miasto oglądało drzewa dwa miesiące wcześniej. Po zdarzeniu uznało jednak w piśmie swoją odpowiedzialność, a jego ubezpieczyciel nie wykazał, że drzewo było zdrowe. Sąd zasądził od ubezpieczyciela koszt naprawy (Sąd Okręgowy w Łomży, sygn. I Ca 218/19).
Druga strona może też podnosić, że przyczyniłeś się do szkody, na przykład parkując pod drzewem mimo ostrzeżeń przed wichurą. Jeśli sąd to przyjmie, obniży odszkodowanie (art. 362 KC).
Przykład
Pani Marta parkuje pod starym klonem na terenie spółdzielni. Po październikowej wichurze znajduje na dachu auta złamany konar. Robi zdjęcia auta i miejsca złamania, w którym widać ciemne, kruszące się drewno. Sąsiad daje jej kopię e-maila, w którym wiosną prosił spółdzielnię o przycięcie suchych gałęzi. Pani Marta ma AC obejmujące upadek drzewa, więc zgłasza szkodę i dołącza zdjęcia oraz e-mail. Towarzystwo pokrywa naprawę po odjęciu udziału własnego i może wystąpić do spółdzielni o zwrot. O udział własny upomina się w spółdzielni sama, z tymi samymi dowodami.
Porada eksperta
Jesień to dobry moment, żeby zajrzeć do polisy. Sprawdź, czy Twoje AC obejmuje upadek drzewa i jaki masz udział własny. W Carelius porównamy ubezpieczenie samochodu w ponad 30 towarzystwach i pokażemy, które warianty AC chronią przy takich zdarzeniach. Masz drzewa przy domu? Zapytaj też o OC w życiu prywatnym.
Podsumowanie
Gdy drzewo albo gałąź spadnie na auto, zadbaj najpierw o bezpieczeństwo, a potem zrób zdjęcia auta, drzewa i miejsca złamania. Najszybciej pieniądze na naprawę da zwykle własne AC, jeśli obejmuje upadek drzewa. Właściciel albo zarządca drzewa zapłaci, gdy wykażesz mu zaniedbanie.
Nie wiesz, czy Twoja polisa obejmuje upadek drzewa? Skontaktuj się z nami. Sprawdzimy zakres Twojego AC i podpowiemy, od czego zacząć zgłoszenie szkody.