W tym artykule:
Czy ubezpieczenie domu obejmuje awarię pieca?
Samej awarii pieca polisa domu zwykle nie obejmuje. Kocioł jest częścią ubezpieczonego domu, ale polisa chroni go przed pożarem czy zalaniem, a nie przed zepsuciem.
W sprawdzonych warunkach dużych towarzystw, także od wszystkich ryzyk, awaria lub zużycie urządzenia są wyłączone wprost. Jedno z OWU wyłącza szkody w samym urządzeniu z wady, złego użytkowania, złej konserwacji albo zużycia. W swoich warunkach szukaj słów „awarii”, „zepsucia eksploatacyjnego” i „zużycia”, zwykle w rozdziale o wyłączeniach.
Liczy się więc przyczyna. Kocioł, który zepsuł się sam, naprawiasz z własnej kieszeni albo z assistance. Kocioł zniszczony przez pożar, zalanie kotłowni albo przepięcie może być już szkodą z polisy.
Za jakie skutki awarii pieca zapłaci polisa?
Polisa może zapłacić za zalanie, pożar, wybuch, dym z sadzą i przepięcie, jeśli masz te ryzyka w zakresie. Zakres sprawdzisz na polisie, a definicje w OWU.
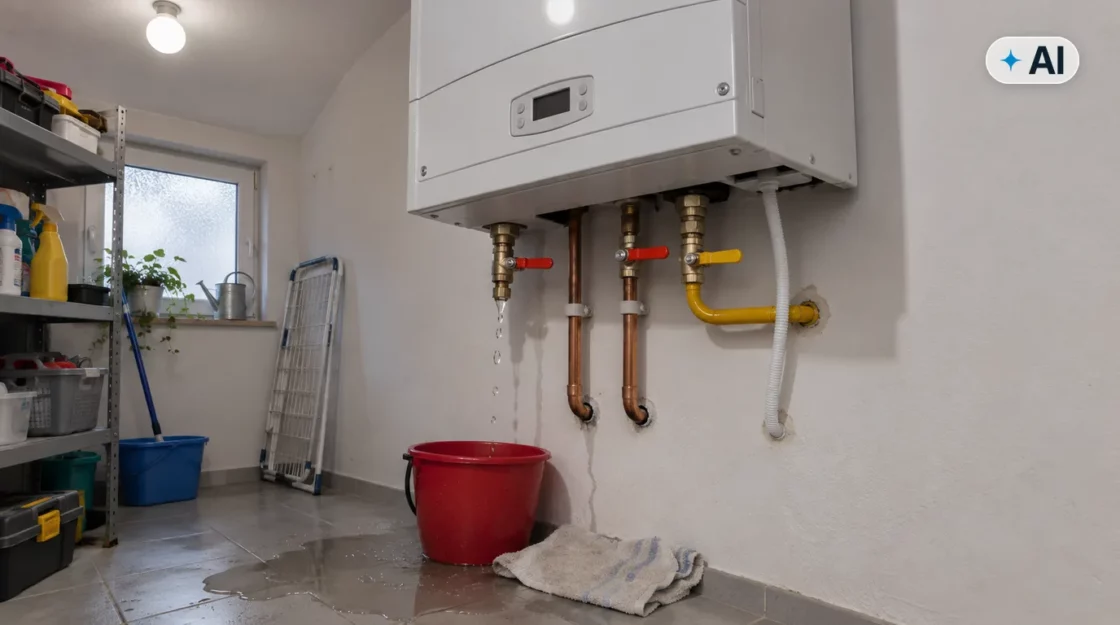
- Z kotła, grzejnika albo rury wycieka woda i niszczy podłogę lub ściany. To zalanie. Meble i sprzęt polisa obejmie, gdy ubezpieczyłeś też ruchomości.
- Kocioł wywołuje pożar albo wybuch. To podstawowe ryzyka polisy domu.
- Przepięcie pali sterownik kotła. To ryzyko bywa w podstawowym zakresie, w rozszerzeniu albo z limitem, np. 10 000 zł.
Gdy wyciek spowodował szkodę, polisa może pokryć też znalezienie i usunięcie awarii instalacji. To osobny limit, np. 25 000 albo 50 000 zł. Część OWU wyłącza z tego kosztu naprawę samego kotła.
Przykład
Pan Tomasz w grudniowy wieczór zobaczył wodę w kotłowni. Zakręcił zawór, wyłączył kocioł, zrobił zdjęcia i zadzwonił na infolinię. Technik z assistance usunął nieszczelność. Zamoknięte panele pan Tomasz rozliczył z polisy domu jako zalanie, bo wyciek był nagły. Za nowy wymiennik zapłacił sam, bo serwis wpisał w protokole zużycie.
Czy polisa zapłaci za rury pęknięte od mrozu?
Nie zawsze, bo tu OWU różnią się najmocniej. Jedne warunki wyłączają zamarznięcie wody w całości. Inne w wariancie podstawowym wymagają dokupienia ryzyka szkód mrozowych, z limitem 10 000 zł, a w all risk 20 000 zł. Jeszcze inne odmawiają, gdy nie zadbałeś o temperaturę albo zabezpieczenie przed mrozem. W OWU szukaj słów „zamarznięcia”, „mrozem” i „temperatury”.
Czy ubezpieczenie pokryje koszty naprawy pieca?
Sama polisa domu kosztów naprawy zwykle nie pokryje, ale assistance domowe może, do swojego limitu. Dzwonisz na infolinię, a ubezpieczyciel wysyła fachowca i sam mu płaci. Na polisie ta usługa może się nazywać „home assistance” albo „pomoc w domu”.
W sprawdzonych polisach domu limit na jedną interwencję to od 500 do 2000 zł, a interwencji jest od 2 do 5 w okresie ubezpieczenia. Części i materiały mieszczą się w tym limicie, czasem z własnym podlimitem, np. 250-500 zł. Bywa, że to zamknięta lista drobiazgów, np. uszczelki i wężyki.
Czy można kupić ubezpieczenie pieca?
Tak, ale raczej jako osobny pakiet assistance. Rozszerzenia polisy domu o samą awarię kotła w sprawdzonych OWU nie znaleźliśmy. Przy pompie ciepła bywa inaczej: są osobne polisy, a niektóre polisy domu obejmują też jej awarię.
Pakiety sprzedają m.in. banki i sprzedawcy energii. Limity to od 400 do 2400 zł na jedno zdarzenie. W jednych pakietach obejmują też części, w innych płacisz za nie sam. Warunki to np. od 1 do 4 interwencji w roku, kocioł po gwarancji i nie starszy niż 10 lat, a jeden z pakietów może wymagać poświadczenia serwisu sprzed najwyżej 24 miesięcy.
Wadę kotła w okresie gwarancji naprawia gwarant, zwykle producent. Za niezgodność kotła z umową odpowiada też sprzedawca. Assistance zwykle takich napraw nie pokrywa.
Przed zakupem zapytaj agenta o trzy rzeczy.
- Czy wśród fachowców jest technik urządzeń grzewczych? Sprawdź listę usług w OWU.
- Czy przyjedzie do samej awarii? Część OWU wysyła go dopiero po szkodzie objętej polisą.
- Ile czeka się na fachowca? W jednym z OWU hydraulik ma 8 godzin, a technik grzewczy do 7 dni roboczych.
Ważne informacje
Warunki assistance zwykle nie zwracają kosztów własnego serwisanta bez wcześniejszego zgłoszenia na infolinię, nawet w limicie. Zwrot bywa możliwy, gdy nie udało się dodzwonić. W części OWU masz wtedy 7 dni na zawiadomienie od chwili, gdy kontakt był możliwy.
Kiedy nie działa ubezpieczenie domu?
Ubezpieczenie domu zwykle nie zadziała, gdy szkoda wynika ze zużycia, z rażącego niedbalstwa, a czasem z niedopełnionych obowiązków. Część polis od wszystkich ryzyk obejmuje jednak szkody z rażącego niedbalstwa.
Zużycie i korozja postępują powoli, więc nie spełniają warunku nagłości. Ściana mokra od miesięcy przy kapiącym zaworze zwykle nie przejdzie jako zalanie. Nagły wyciek ze skorodowanej rury część OWU uznaje już za zalanie.
Prawo budowlane nakazuje raz w roku kontrolę instalacji gazowej i przewodów kominowych, także w domu jednorodzinnym. Samego kotła ta ustawa nie wymienia. Kotły o mocy od 20 do 100 kW obejmuje ustawa o charakterystyce energetycznej budynków: kontrola systemu ogrzewania co najmniej raz na 5 lat. Serwis mniejszych kotłów wynika z instrukcji i gwarancji, a część OWU każe stosować się do zaleceń producentów.
W części OWU sam brak obowiązkowego przeglądu gazu i kominów nie jest podstawą odmowy, w innych odmowa grozi, gdy brak przeglądu miał wpływ na szkodę. Brak czyszczenia kominów bywa traktowany surowiej. Sprawdź wyłączenia i zapis o przeglądach, a protokoły i faktury z serwisu trzymaj w jednej teczce.
Przy rażącym niedbalstwie odszkodowanie się nie należy, chyba że umowa lub OWU mówią inaczej albo przemawiają za tym względy słuszności (art. 827 Kodeksu cywilnego). Tak może zostać oceniony wyciek ignorowany od tygodni.
Uważaj na dom, który zimą stoi pusty. Szkody w pustostanach, czyli budynkach opuszczonych i pozostawionych bez opieki i nadzoru, bywają wyłączone, a w obiektach nieużywanych część OWU każe zakręcić zawory i spuścić wodę. Przed dłuższym wyjazdem sprawdź w OWU oba te pojęcia i poproś kogoś o zaglądanie do domu.
Co zrobić po awarii pieca?
Najpierw bezpieczeństwo, potem zatrzymanie szkody, na końcu formalności.
- Czujesz gaz albo włączyła się czujka czadu? Nie zapalaj światła. Zakręć gaz, otwórz okna i wyjdź z domu. Z zewnątrz zadzwoń pod 992 (pogotowie gazowe) albo 112.
- Cieknie woda? Zakręć zawór i wyłącz kocioł. Ratuj, co się da, bo wymaga tego Kodeks cywilny. Celowe koszty ratowania ubezpieczyciel zwraca do sumy ubezpieczenia.
- Zrób zdjęcia kotła, wycieku i zniszczeń. Zapisz kod błędu z wyświetlacza.
- Kocioł ma gwarancję? Sprawdź w karcie gwarancyjnej, kto może go naprawiać, i zgłoś awarię gwarantowi, zwykle serwisowi producenta.
- Masz assistance? Zadzwoń na numer z polisy, zanim zamówisz serwisanta.
- Jest mróz, a kocioł nie rusza? Dogrzewaj dom. Gdy się nie da, zakręć wodę i spuść ją z instalacji, najlepiej z pomocą hydraulika.
- Zgłoś szkodę, jeśli coś zostało zniszczone. Termin znajdziesz w OWU, może to być 7 dni. Do oględzin nie usuwaj śladów, poza tym, co trzeba zabezpieczyć.
Porada eksperta
Poproś serwisanta, żeby w protokole wpisał przyczynę awarii, a nie samo „naprawiono”. „Zużycie”, „przepięcie” i „zamarznięcie” to dla ubezpieczyciela trzy różne sprawy. Wymienioną część zachowaj do oględzin. Nie wiesz, jak Twoje OWU traktują taką szkodę? Prześlij je do nas. Sprawdzimy zapisy i porównamy je z ofertami 30+ towarzystw.
Podsumowanie
Przed pierwszymi mrozami sprawdź, czy polisa obejmuje zalanie z instalacji i przepięcie oraz czy assistance wysyła technika do samej awarii kotła. Numer infolinii zapisz w telefonie. Jeśli Twoja umowa ma tu luki, pomożemy dobrać ubezpieczenie domu do Twojego ogrzewania.