W tym artykule:
Czy ubezpieczenie mieszkania obejmuje piwnicę?
Może obejmować, jeśli polisa chroni ruchomości domowe i ma w zakresie kradzież z włamaniem. Samo ubezpieczenie murów i stałych elementów nie pokryje roweru ani kół, które znikną z piwnicy.
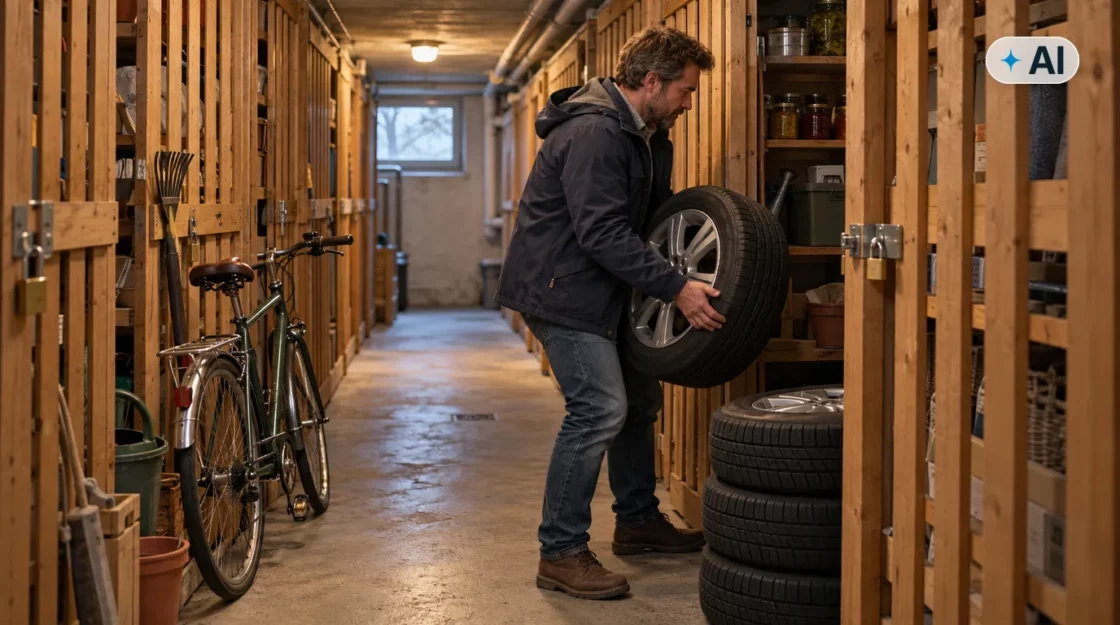
Piwnica czy komórka lokatorska to w polisach pomieszczenia przynależne. W OWU bywają traktowane jak część mieszkania, jeśli korzystasz z nich tylko Ty i Twoi domownicy. Rower i opony, które tam trzymasz, to ruchomości domowe. Rzecznik Finansowy w poradniku o ubezpieczeniach mieszkaniowych ze stycznia 2026 roku przypomina, że ruchomości są w polisie osobnym, nieobowiązkowym elementem z własną sumą ubezpieczenia. Kradzież z włamaniem ubezpieczyciele też często traktują osobno i wymagają za nią dodatkowej składki.
Nawet gdy masz oba te elementy, piwnica zwykle ma niższy limit niż mieszkanie. Ten sam poradnik zwraca uwagę, że dla przedmiotów trzymanych w piwnicy lub garażu ubezpieczyciele wprowadzają limity odszkodowań. Limit bywa zapisany jako procent sumy ubezpieczenia ruchomości. Porównuj więc wartość rowerów i kół z tym limitem, a nie z całą sumą ubezpieczenia.
Przy mieszkaniu na wynajem polisa właściciela nie obejmie roweru najemcy. Najemca nie jest jej ubezpieczonym, więc swoje rzeczy w piwnicy ubezpiecza sam, we własnej polisie ruchomości.
Ważne informacje
Zanim zniesiesz koła i rowery do piwnicy, sprawdź w polisie dwie pozycje. Pierwsza to ruchomości domowe ubezpieczone także od kradzieży z włamaniem, nie tylko od pożaru czy zalania. Druga to limit dla pomieszczeń przynależnych i garażu. Szukaj go w OWU, w części o sumach i limitach ubezpieczenia.
Kiedy ubezpieczenie piwnicy od kradzieży zadziała?
Wtedy, gdy złodziej pokonał zabezpieczenie zamkniętej piwnicy i zostawił ślady, a piwnica spełniała wymogi z Twoich OWU. Jeśli rzeczy zniknęły bez śladów włamania, ubezpieczyciel potraktuje to w praktyce jak kradzież zwykłą. Podstawowa polisa jej nie obejmuje.
Kradzież z włamaniem a kradzież zwykła
Kodeks karny rozróżnia oba czyny. Kradzież z włamaniem (art. 279 § 1 KK) wymaga pokonania przeszkody, na przykład wyłamania drzwi albo przecięcia kłódki. Kradzież zwykła (art. 278 KK) to zabór rzeczy bez pokonywania zabezpieczeń. O wypłacie decyduje jednak definicja z OWU, a ta bywa węższa niż kodeksowa.
W typowych warunkach włamanie to zabór z zamkniętego pomieszczenia po usunięciu zabezpieczeń siłą albo narzędziami, z widocznymi śladami. Część OWU zalicza tu też otwarcie drzwi oryginalnym kluczem, który sprawca zdobył przez włamanie albo rabunek. Kradzież zwykłą obejmuje dopiero osobna klauzula, jeśli towarzystwo ją oferuje. Ma zwykle niski limit i często udział własny.
Przykład
Pan Tomasz po wymianie opon zniósł do piwnicy komplet letnich kół. Zamknął je w komórce na kłódkę, a rower zostawił na noc na korytarzu piwnicznym, bo w komórce brakowało miejsca. Rano kłódka była przecięta, a korytarz pusty. Zgłosił kradzież na policję i do ubezpieczyciela.
Koła zginęły z zamkniętej komórki, więc ubezpieczyciel uznał to za kradzież z włamaniem i wypłacił odszkodowanie w granicach limitu dla piwnicy. Za rower odmówił. Stał w części wspólnej i nikt nie musiał pokonać żadnego zabezpieczenia, żeby go zabrać.
Jakie zabezpieczenia piwnicy wymagają OWU
OWU opisują też zabezpieczenia pomieszczeń przynależnych i garażu. Zasada jest prosta: do rzeczy nie powinno dać się dostać bez użycia siły albo narzędzi. Przed sezonem przejrzyj w swoich warunkach te punkty:
- jaki zamek albo kłódka są wymagane na drzwiach piwnicy i garażu, na przykład wielozastawkowe,
- czy komórka może mieć ażurowe ścianki z krat albo siatki (część OWU je dopuszcza, jeśli nie da się ich sforsować bez narzędzi),
- czy okienko piwniczne jest zamknięte, a nie uchylone,
- kto poza domownikami może mieć klucze.
Jeśli piwnica nie spełniała tych wymogów, a miało to wpływ na kradzież, ubezpieczyciel może obniżyć odszkodowanie albo odmówić wypłaty. Klucz zostawiony na widoku albo pod wycieraczką może zostać uznany za rażące niedbalstwo. Wtedy z art. 827 § 1 KC odszkodowanie co do zasady się nie należy, chyba że umowa albo OWU przewidują inaczej. Rażące niedbalstwo to jedno z typowych wyłączeń w ubezpieczeniu mieszkania.
Czy ubezpieczenie mieszkania pokryje kradzież roweru z piwnicy?
Może pokryć, jeśli rower stał w zamkniętej piwnicy albo komórce, złodziej się do niej włamał, a polisa chroni ruchomości od kradzieży z włamaniem. Wypłata nie przekroczy limitu dla pomieszczeń przynależnych.
Rower jest dla ubezpieczyciela ruchomością domową, tak jak narzędzia czy sprzęt sportowy. Niektóre OWU wymieniają wśród ruchomości wprost także komplet kół albo opon sezonowych. Inaczej wygląda sprawa wspólnej rowerowni albo wózkowni w bloku. Część OWU obejmuje rowery w takim pomieszczeniu osobną pozycją, z własnym limitem. Klucze do rowerowni ma wielu sąsiadów, dlatego tam przypinaj rower do stojaka za każdym razem.
Rower poza domem polisa mieszkania obejmie tylko wtedy, gdy ma takie rozszerzenie. Kradzież roweru na wakacjach albo spod sklepu to już inne warunki ochrony.
Rower elektryczny w piwnicy
Rower elektryczny bywa najdroższą rzeczą w piwnicy. Porównaj jego wartość z limitem dla pomieszczeń przynależnych. Jeśli limit jest niższy, zapytaj, czy da się go podnieść, albo rozważ osobne ubezpieczenie roweru. Zachowaj też fakturę. W części OWU posiadanie roweru powyżej określonej wartości udokumentujesz wyłącznie dowodem zakupu, a dla rowerów ten próg jest tam niższy niż dla innych rzeczy.
Jak zabezpieczyć rower w piwnicy
Zacznij od samej piwnicy: drzwi, zamek albo kłódka zgodne z OWU i zamknięte okienko. Potem zadbaj o rower:
- przypnij go blokadą do stałego elementu, na przykład do kotwy w ścianie albo stojaka przykręconego do podłogi,
- nie zostawiaj go na korytarzu piwnicznym, nawet na jedną noc,
- spisz numer ramy i zrób zdjęcia roweru z kilku stron,
- fakturę albo paragon trzymaj w domu i w formie skanu.
Czy ubezpieczenie garażu obejmuje kradzież?
Za kradzież opon czy roweru z garażu odpowiada ubezpieczenie ruchomości z ryzykiem kradzieży z włamaniem, często z osobnym limitem. Samo ubezpieczenie budynku garażu chroni jego mury i bramę, a nie rzeczy w środku.
Garaż w bryle domu a garaż wolnostojący
Garaż w bryle domu jest w części OWU traktowany jako część budynku. Jeśli prowadzi do niego przejście z części mieszkalnej, rzeczy w nim mogą być chronione tak jak rzeczy w domu, bez osobnego limitu. Garaż wolnostojący na działce to osobny budynek. Żeby ubezpieczyć sam garaż, trzeba go wpisać do polisy z własną sumą ubezpieczenia, a rzeczy w środku podlegają limitowi, podobnie jak w piwnicy. Garaż w zespole garaży część OWU pozwala dołączyć do polisy mieszkania, jeśli stoi w tej samej miejscowości.
Uwaga na garaż blaszany. W części OWU garaż to budynek trwale związany z gruntem, z fundamentami i dachem. Blaszak postawiony bez fundamentów może tej definicji nie spełniać.
Opony w hali garażowej pod blokiem
Miejsce postojowe w hali garażowej niektóre OWU liczą do mieszkania. Opony położone przy samochodzie leżą jednak w części wspólnej, do której wjeżdżają sąsiedzi. Jeśli złodziej wszedł przez otwartą bramę i nie pokonał żadnego zabezpieczenia, trudno mówić o włamaniu w rozumieniu OWU. Bezpieczniej trzymać koła w zamkniętej komórce.
Porada eksperta
Jesienią, kiedy do piwnicy i garażu trafiają koła i rowery, przejrzyj polisę pod kątem tego, co tam faktycznie leży. Spisz rzeczy o największej wartości i porównaj je z limitem dla pomieszczeń przynależnych.
Jeśli limit jest za niski albo w polisie brakuje kradzieży z włamaniem, porównamy dla Ciebie ubezpieczenie mieszkania w ofertach ponad 30 towarzystw. Pokażemy, jak w poszczególnych wariantach wygląda ochrona piwnicy i garażu.
Jak udokumentować kradzież z piwnicy lub garażu?
Zgłoś kradzież na policję i do ubezpieczyciela, zanim cokolwiek posprzątasz. Potem zbierz dowody, że skradzione rzeczy były Twoje i ile były warte.
Czy zgłoszenie na policję jest warunkiem wypłaty?
Formalnie to obowiązek z OWU, a nie z ustawy. W praktyce bez zgłoszenia trudno o wypłatę. Protokół policji dokumentuje ślady włamania, a bez niego ciężko wykazać, że nie była to kradzież zwykła.
Termin na zgłoszenie podają OWU i bywa krótki, w niektórych warunkach liczony w godzinach od odkrycia kradzieży. Jeśli pominiesz zgłoszenie, a przez to nie da się ustalić okoliczności, ubezpieczyciel może zmniejszyć odszkodowanie albo odmówić wypłaty. Sprawca nie musi zostać złapany. Umorzenie postępowania z powodu niewykrycia sprawcy nie przekreśla wypłaty.
Jakie dowody przygotować
Ubezpieczyciel poprosi o listę skradzionych rzeczy i dowody, że były Twoje. Przygotuj:
- zdjęcia wyłamanych drzwi, przeciętej kłódki i wnętrza komórki, zrobione przed sprzątaniem,
- spis rzeczy z marką, modelem, rokiem zakupu i wartością,
- paragony, faktury i gwarancje, a gdy ich brakuje, instrukcje, pudełka i zdjęcia rzeczy sprzed kradzieży,
- numer ramy i zdjęcia roweru,
- potwierdzenie zgłoszenia na policji.
Ubezpieczyciel ma na wypłatę 30 dni od otrzymania zgłoszenia szkody (art. 817 KC). Jeśli wyjaśnienie okoliczności trwa dłużej, bezsporną część powinien wypłacić w tym samym terminie. Po odmowie możesz złożyć reklamację, a potem zwrócić się do Rzecznika Finansowego.
Podsumowanie
Rower i koła w piwnicy albo w garażu mogą być objęte polisą mieszkania. Warunki są dwa: ruchomości ubezpieczone od kradzieży z włamaniem i pomieszczenie zamknięte tak, jak wymagają OWU. Wypłata nie przekroczy limitu dla pomieszczeń przynależnych. Przy kradzieży bez śladów włamania podstawowa polisa nie zadziała.
Jeśli nie wiesz, jaki limit ma Twoja piwnica albo garaż, napisz do nas. Opiekun Carelius przejrzy z Tobą polisę i porówna ją z ofertami innych towarzystw jeszcze przed zimą.