W tym artykule:
- Czym jest OC za produkt i czym różni się od reklamacji?
- Kto odpowiada za produkt niebezpieczny: producent, importer czy sklep?
- Co obejmuje OC za produkt, a czego zwykle nie pokrywa?
- Ubezpieczenie sklepu internetowego: czy OC za produkt wystarczy?
- Co zmieni nowa dyrektywa o produktach wadliwych?
- Podsumowanie
Czym jest OC za produkt i czym różni się od reklamacji?
OC za produkt, nazywane też OC produktowym, to ubezpieczenie odpowiedzialności cywilnej firmy za szkody, które sprzedany towar wyrządził komuś na zdrowiu albo w innym mieniu. Reklamacja dotyczy samego towaru, który nie działa. Polisa zajmuje się tym, co towar zniszczył i komu zaszkodził.
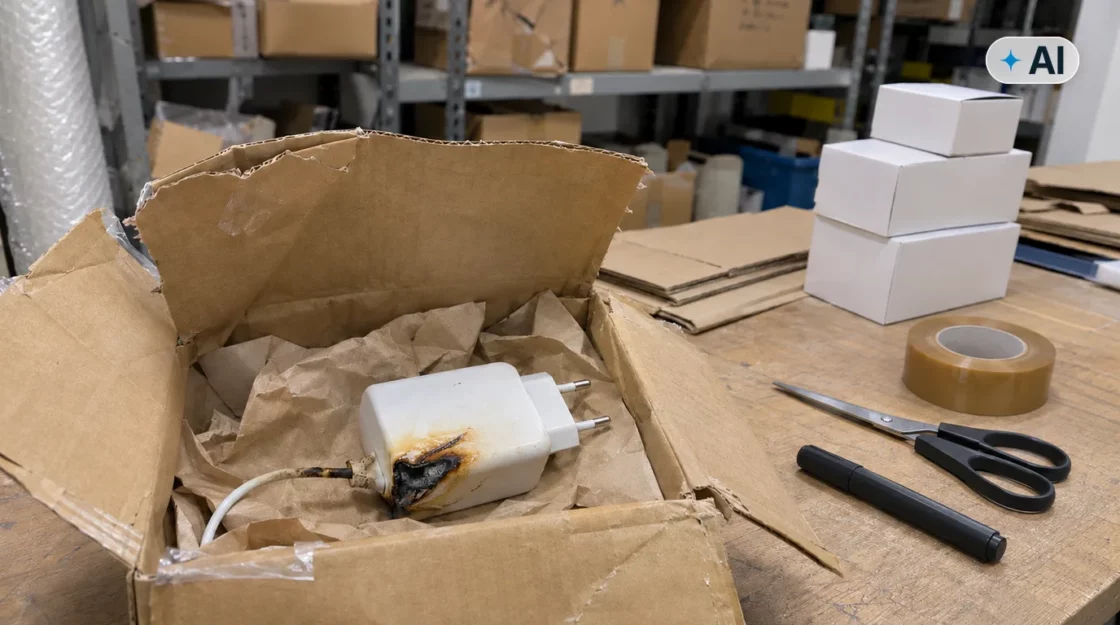
Typowe przypadki to uczulenie po kosmetyku, uraz po pęknięciu drabiny albo pożar od przegrzanej ładowarki. Jeśli szkoda mieści się w zakresie polisy, ubezpieczyciel ocenia roszczenie. Gdy jest zasadne, płaci do sumy gwarancyjnej, a zwykle także koszty obrony firmy.
Zwykle nie jest to osobna umowa, tylko część OC działalności gospodarczej, czyli OC firmy. W jednych OWU ta część jest w zakresie podstawowym i można ją wyłączyć, w innych działa dopiero po wskazaniu w polisie. Szukaj w polisie zapisu o OC za produkt albo o wprowadzeniu produktu do obrotu. Nie myl tego z OC zawodowym, które dotyczy błędów w wykonywaniu zawodu.
Reklamacja to obowiązek sprzedawcy wobec klienta. Przy sprzedaży konsumenckiej odpowiadasz co najmniej 2 lata od dostarczenia za niezgodność towaru z umową, a klient może żądać naprawy lub wymiany (art. 43c i 43d ustawy o prawach konsumenta). Tych kosztów OC za produkt nie pokrywa. Polisy wyłączają szkodę w samym produkcie, a część z nich wprost także roszczenia z rękojmi i gwarancji.
Przykład
Pani Karolina sprowadza z Chin ładowarki i sprzedaje je w sklepie internetowym pod własną marką. Klientka zostawia ładowarkę w gniazdku na noc. Obudowa się przegrzewa, zapala się kanapa, a klientka parzy rękę przy gaszeniu. Zwrot ceny ładowarki załatwia reklamacja. Kanapę i leczenie klientka zgłasza jako szkodę, a pani Karolina przekazuje sprawę ubezpieczycielowi z fakturą i certyfikatami. Polisa obejmuje OC za produkt, ładowarka ma wymagane dokumenty, więc szkoda mieści się w zakresie.
Kto odpowiada za produkt niebezpieczny: producent, importer czy sklep?
Odpowiada producent, a obok niego importer i firma, która przez własną markę na produkcie podaje się za producenta. Sklep odpowiada wtedy, gdy nie wiadomo, kto jest producentem lub importerem, a on sam nie wskaże ich w ciągu miesiąca (art. 449⁵ Kodeksu cywilnego).
Produkt jest niebezpieczny, gdy nie daje bezpieczeństwa, jakiego można oczekiwać przy normalnym użyciu. Liczy się też sposób przedstawienia go na rynku, czyli na przykład opis na karcie produktu. Poszkodowany nie musi wykazywać winy firmy. Wystarczy niebezpieczny produkt, szkoda i związek między nimi.
Tak jak producent odpowiada wytwórca surowca lub części składowej, importer towaru z zagranicy i firma z marką własną, także gdy towar robi dla niej fabryka. Wszyscy oni odpowiadają solidarnie, więc poszkodowany może żądać całości od każdego z nich. Regulamin sklepu tego nie zmieni, bo tej odpowiedzialności nie można wyłączyć ani ograniczyć (art. 449⁹ KC).
Ważne informacje
Miesiąc na wskazanie producenta liczy się od zawiadomienia o szkodzie. W tym czasie podaj poszkodowanemu nazwę i adres producenta, a przy towarze z importu dane importera. Jeśli ich nie znasz, zwolni Cię wskazanie firmy, od której kupiłeś towar. Roszczenie przedawnia się po 3 latach od dnia, w którym poszkodowany dowiedział się albo mógł się dowiedzieć o szkodzie i osobie odpowiedzialnej. Górna granica to 10 lat od wprowadzenia produktu do obrotu (art. 449⁸ KC), więc trzymaj dane dostawców co najmniej tyle.
Przy szkodach w mieniu te przepisy mają granice. Obejmują rzeczy zwykle przeznaczone do osobistego użytku, jeśli poszkodowany głównie tak ich używał, i szkody powyżej równowartości 500 euro, bez samego produktu (art. 449² i 449⁷ KC). Za drobną szkodę albo zniszczoną maszynę klienta firmowego możesz odpowiadać na zasadach ogólnych lub z umowy (art. 449¹⁰ KC). Sprawdź więc, czy Twoje OC obejmuje też odpowiedzialność kontraktową.
Co obejmuje OC za produkt, a czego zwykle nie pokrywa?
Obejmuje szkody na osobie i szkody w cudzych rzeczach wyrządzone przez produkt, na przykład leczenie, rentę, zadośćuczynienie i zniszczony dobytek. Nie obejmuje samego produktu ani strat, za którymi nie stoi szkoda na osobie lub w rzeczy.
W OWU PZU, Warty, ERGO Hestii, Compensy, Allianz i Colonnade, które przejrzeliśmy w listopadzie 2026 roku, często wracają te ograniczenia:
- szkoda w samym produkcie oraz koszty jego naprawy, wymiany i szukania wad,
- koszty wycofania produktu z rynku, zwykle tylko w klauzuli dodatkowej albo z osobnym limitem,
- czyste straty finansowe, na przykład przestój klienta bez szkody w rzeczy lub na osobie,
- kary umowne i grzywny,
- szkody od produktu bez wymaganego atestu lub certyfikatu,
- wada, o której firma wiedziała przed sprzedażą,
- szkody w USA i Kanadzie, które zwykle wymagają rozszerzenia.
Polisa chroni też tylko działalność opisaną w umowie. Jeśli zgłosiłeś sklep z odzieżą, a dziś sprzedajesz elektronikę z importu, zgłoś zmianę, zanim coś się stanie.
Porada eksperta
Pierwsza wiadomość od klienta, że towar się przegrzał albo kogoś uczulił, zmienia Twoją sytuację. Jeśli sprzedajesz tę partię dalej, ubezpieczyciel może uznać, że wiedziałeś o wadzie. OWU PZU i Warty traktują to jak szkodę umyślną, więc możesz zostać bez ochrony. Rozporządzenie GPSR też każe wstrzymać sprzedaż, gdy masz powody przypuszczać, że produkt nie spełnia wymagań. Zdejmij partię ze sprzedaży, zachowaj zgłoszenie i zadzwoń do agenta, zanim odpiszesz klientowi. Nie masz swojego? Pomożemy Ci ocenić sprawę w Carelius.
Która polisa zapłaci, gdy szkoda wyjdzie po latach?
Zwykle ta, która działa w dniu powstania szkody, a nie sprzedaży. Rozstrzyga o tym trigger, czyli zapis przypisujący szkodę do okresu ubezpieczenia. Tak jest w OWU PZU, Warty, ERGO Hestii i Compensy. Towar sprzedany w 2024 roku zapala się w 2027 roku, więc potrzebujesz polisy działającej w 2027 roku. Dlatego nie rezygnuj z OC od razu po wycofaniu linii produktów, a przed zamknięciem sklepu zapytaj agenta, jak zabezpieczyć towar, który został u klientów.
Kodeks cywilny pozwala umówić się inaczej (art. 822 KC), a niektóre OWU dokładają warunek, na przykład wprowadzenie produktu do obrotu w okresie ubezpieczenia. Przed podpisaniem zapytaj wprost, czy polisa obejmie towar sprzedany przed jej zawarciem.
Jak działa suma gwarancyjna przy wadliwej partii?
Szkody z tej samej przyczyny, także z partii o tej samej wadzie, zwykle liczą się jak jeden wypadek, niezależnie od liczby poszkodowanych. Suma gwarancyjna to górna granica wypłaty i zwykle jeden limit na wszystkie szkody w okresie ubezpieczenia. Każda wypłata go zmniejsza. Cała seria trafia do okresu pierwszej szkody, więc polisa kupiona po pierwszym pożarze może jej nie objąć. W OWU szukaj zapisu o szkodzie seryjnej albo serii wypadków.
Sumę dobieraj do najgorszego scenariusza, czyli szkody na osobie z rentą wypłacaną latami, a nie do wartości towaru. Przy firmie jednoosobowej roszczenie ponad sumę gwarancyjną spłacasz z własnego majątku, także prywatnego. Zapytaj też o koszty obrony. W OWU Warty z 2026 roku zmniejszają one sumę gwarancyjną, a w OWU Allianz z 2022 roku są płacone ponad nią.
Ubezpieczenie sklepu internetowego: czy OC za produkt wystarczy?
Sklep, który importuje albo sprzedaje pod własną marką, powinien mieć OC za produkt, ale sama ta polisa nie wystarczy. Przy cudzych markach odpowiadasz rzadziej, jeśli masz dane producenta lub dostawcy. Polisa może jednak pomóc, gdy przez błędny opis towaru ktoś dozna szkody, o ile OWU nie wyłączają szkód z reklamy. Towar, paczki i dane klientów wymagają osobnej ochrony:
- Ubezpieczenie mienia firmowego chroni zapasy i sprzęt. Sprawdź sumę przed Black Week, bo zapasy rosną, a przy zaniżonej sumie część OWU proporcjonalnie obniża wypłatę.
- Ubezpieczenie przesyłek przydaje się przy droższych paczkach. Ryzyko utraty towaru w drodze do konsumenta ponosisz Ty, chyba że klient sam wybrał przewoźnika, a Ty nie miałeś na to wpływu (art. 548 § 3 KC).
- Cyberubezpieczenie pokrywa skutki ataku na sklep i wycieku danych klientów. W OC firmy takie szkody bywają wyłączone.
Przy towarze polskiego producenta zapytaj go, czy jego polisa ma klauzulę sprzedawców. OWU Colonnade z 2018 roku obejmują nią firmy sprzedające produkt ubezpieczonego. Taka ochrona dotyczy tylko jego towaru, więc własnej polisy nie zastąpi.
Co zmieni nowa dyrektywa o produktach wadliwych?
Dyrektywa 2024/2853 rozszerza odpowiedzialność na oprogramowanie, utratę danych i kolejne firmy w łańcuchu dostaw. Państwa mają ją wdrożyć do 9 grudnia 2026 roku. W Polsce na 2 listopada 2026 roku był to projekt UC163 na etapie uzgodnień, konsultacji i opiniowania. Nie przyjęła go jeszcze Rada Ministrów i nie trafił do Sejmu.
Projekt zakłada wejście w życie 9 grudnia 2026 roku, a ta data może się jeszcze przesunąć. Przy szkodach od towaru wprowadzonego do obrotu wcześniej zostają dzisiejsze przepisy. Dla firm handlujących towarem projekt przewiduje takie zmiany:
- produktem będzie też oprogramowanie i cyfrowy plik produkcyjny, na przykład do druku 3D,
- znikną próg 500 euro i warunek osobistego użytku, ale chronione będą tylko osoby fizyczne, bez mienia używanego wyłącznie w działalności,
- przy producencie spoza UE odpowie importer i upoważniony przedstawiciel, a gdy ich nie ma, firma fulfillmentowa,
- sklep nadal będzie miał miesiąc, ale na wskazanie podmiotu z UE albo własnego dostawcy,
- limit 10 lat zostaje, ale przy szkodach na osobie ujawnionych późno wyniesie 25 lat,
- sąd będzie mógł nakazać ujawnienie dowodów, a odmowa stworzy domniemanie, że produkt był niebezpieczny.
Polisa może nie nadążyć za tą zmianą. W klauzuli IT do OWU PZU oprogramowanie jest usługą, a nie produktem. Warta wyłącza szkody związane z oprogramowaniem, chyba że jest integralną częścią produktu. Sprzedajesz sprzęt z aplikacją? Zapytaj, czy polisa ją obejmie. Ministerstwo Sprawiedliwości w ocenie skutków projektu samo wskazuje możliwy wzrost składek OC.
Podsumowanie
Przed Black Week sprawdź trzy rzeczy:
- czy polisa ma OC za produkt i opisuje to, co dziś sprzedajesz,
- czy dla każdej partii masz dane producenta, importera i dostawcy oraz wymagane certyfikaty,
- czy oferta w sklepie pokazuje producenta, a przy producencie spoza UE także osobę odpowiedzialną, czego wymaga art. 19 rozporządzenia GPSR.
Jeśli chcesz przejść przez to z agentem, napisz, co sprzedajesz i dokąd wysyłasz. Dobierzemy ubezpieczenia firmowe do Twojego sklepu i pokażemy różnice w OWU.