W tym artykule:
Zalanie mieszkania przez sąsiada: co zrobić od razu
Najpierw wyłącz prąd w zalanych pomieszczeniach i zatrzymaj wodę. Dopiero potem ratuj rzeczy i zbieraj dowody.
- Wyłącz bezpieczniki w zalanych pomieszczeniach. Nie dotykaj mokrych gniazdek, lamp ani włączników.
- Idź do sąsiada z góry i poproś, żeby zakręcił wodę. Jeśli nie otwiera, dzwoń do administracji albo na numer awaryjny budynku.
- Odsuń meble i sprzęt, podstaw miski, zbierz wodę z podłogi. Przy polisie mieszkania to Twój obowiązek. Koszty celowego ratowania ubezpieczyciel zwraca w granicach sumy ubezpieczenia (art. 826 Kodeksu cywilnego).
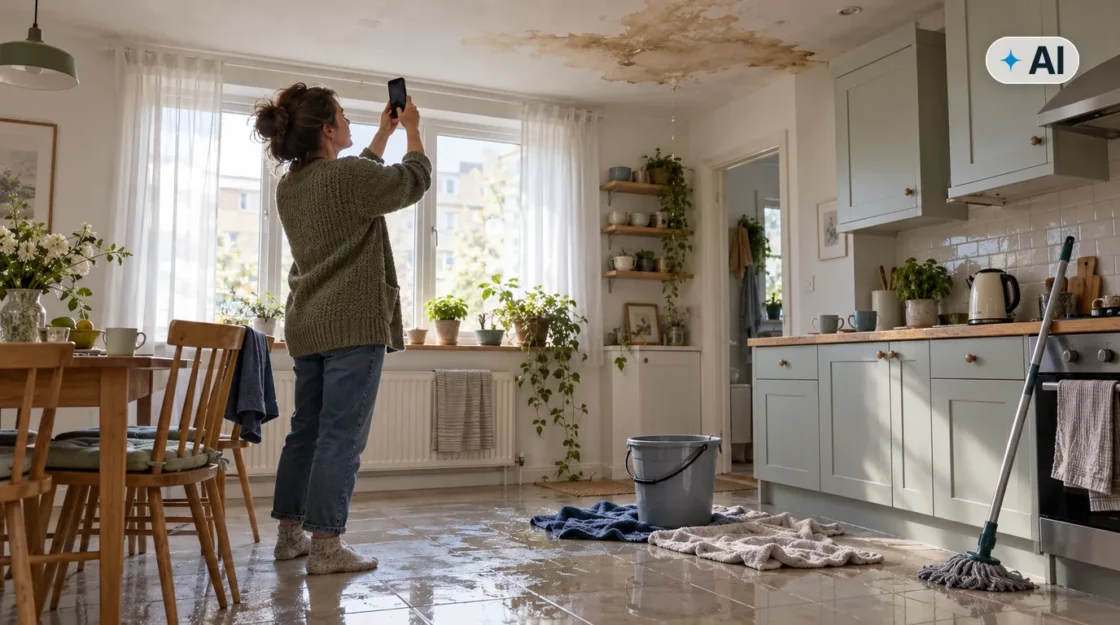
- Zrób zdjęcia i krótki film: sufit, ściany, podłogę i zniszczone rzeczy, najlepiej jeszcze przed sprzątaniem.
- Wezwij administrację lub zarządcę i poproś o protokół zalania.
- Weź od sąsiada pisemne oświadczenie i dane jego polisy OC.
- Zgłoś szkodę w terminie z OWU.
Co zrobić, gdy sąsiad zalewa mieszkanie i nie otwiera drzwi
Dzwoń do administracji albo na numer awaryjny budynku i poproś o zakręcenie wody na pionie. Gdy woda leje się mocno albo zbliża się do instalacji elektrycznej, dzwoń pod 112.
W bloku spółdzielczym spółdzielnia może wejść do lokalu sąsiada, gdy go nie ma albo nie chce otworzyć. Musi chodzić o awarię, która wyrządza szkodę albo nią grozi. Spółdzielnia wchodzi w obecności policji, a gdy trzeba, także straży pożarnej (art. 6¹ ustawy o spółdzielniach mieszkaniowych). Gdy otwiera lokal pod nieobecność sąsiada, musi go potem zabezpieczyć i spisać protokół.
Gdy mieszkanie nad Tobą jest wynajmowane, dzwoń też do właściciela. Przy awarii może on wejść do lokalu z policją lub strażą miejską (art. 10 ustawy o ochronie praw lokatorów).
Jakie dowody zebrać po zalaniu mieszkania
Zbierz zdjęcia, protokół od administracji i pisemne oświadczenie sąsiada. Razem pokazują, skąd wyciekła woda i kto za to odpowiada.
Protokół zalania potwierdza przyczynę i zakres szkody. Bez niego trudniej wskazać sprawcę i uzyskać odszkodowanie. Część OWU wprost wymaga powiadomienia administracji o zalaniu.
Oświadczenie sąsiad może napisać odręcznie na zwykłej kartce. Niech zawiera:
- datę i godzinę zalania oraz adresy obu mieszkań,
- przyczynę wycieku, na przykład pęknięty wąż pralki,
- imię, nazwisko i numer telefonu sąsiada,
- nazwę jego ubezpieczyciela i numer polisy OC, jeśli ją ma,
- potwierdzenie, że woda wyciekła z jego mieszkania, oraz podpis.
Oświadczenie przyda się też Twojemu ubezpieczycielowi. OWU mogą wymagać zabezpieczenia możliwości dochodzenia roszczeń od sprawcy (art. 826 § 2 KC).
Ważne informacje
Nie wyrzucaj zniszczonych rzeczy i nie zaczynaj remontu przed oględzinami albo zgodą ubezpieczyciela. Część OWU wymaga pozostawienia szkody bez zmian. Wyjątkiem są działania, które zatrzymują jej powiększanie.
Kto pokrywa koszty zalania mieszkania
Płaci ten, kto odpowiada za wyciek, albo jego ubezpieczyciel. Szkodę możesz też zgłosić z własnej polisy, a Twój ubezpieczyciel dochodzi potem zwrotu od sprawcy.
Sąsiad i jego OC w życiu prywatnym
Jeśli woda wyciekła z mieszkania sąsiada, na przykład z pralki albo z niezakręconego kranu, roszczenie kierujesz do niego. Gdy ma OC w życiu prywatnym, szkodę zgłaszasz bezpośrednio jego ubezpieczycielowi (art. 822 § 4 KC). Towarzystwo odpowiada do wysokości sumy gwarancyjnej i w granicach OWU. Sąsiad bez polisy odpowiada własnym majątkiem.
Wspólnota lub spółdzielnia, gdy pękł pion
Pion, który zasila kilka mieszkań, jest częścią wspólną budynku. We wspólnocie wynika to z art. 3 ust. 2 ustawy o własności lokali: wspólne są urządzenia, które nie służą tylko jednemu lokalowi. Gdy woda poszła z pionu albo innej części wspólnej, roszczenie kierujesz do wspólnoty lub spółdzielni. Pismo złóż u zarządcy albo w administracji i zapytaj, czy budynek ma polisę.
Twoja polisa mieszkania i regres
Szkodę możesz też zgłosić z własnego ubezpieczenia mieszkania. To dobra droga, gdy sąsiad nie ma OC, zwleka albo trwa spór o przyczynę. Po wypłacie Twoje roszczenie wobec sprawcy przechodzi na ubezpieczyciela do wysokości wypłaconej kwoty. To regres, a zwrotu od sąsiada lub jego OC dochodzi już towarzystwo (art. 828 § 1 KC).
Sprawdź przy tym wyłączenia w ubezpieczeniu mieszkania. Większość OWU chroni zdarzenie nagłe, a wyłącza powolne przesiąkanie i zawilgocenie. Przy takim wyłączeniu zostaje Ci roszczenie wobec sąsiada. Ściany i podłogi obejmuje ubezpieczenie nieruchomości, meble i sprzęt wymagają ochrony ruchomości domowych.
Czy można dostać dwa odszkodowania za jedno zalanie
Tak, z dwóch polis, ale łącznie nie więcej, niż wynosi szkoda. Odszkodowanie z ubezpieczenia co do zasady nie może być wyższe od poniesionej szkody (art. 824¹ § 1 KC).
Część, którą pokrył Twój ubezpieczyciel, odzyskuje on od sprawcy. Reszty, na przykład udziału własnego, możesz dochodzić od sąsiada albo z jego OC. Przy tej reszcie masz pierwszeństwo przed własnym towarzystwem (art. 828 § 1 KC).
Przykład
Pani Marta z Poznania ma polisę mieszkania z udziałem własnym. Sąsiad z góry zalewa jej łazienkę, a potem przez tydzień szuka dokumentów swojej polisy OC. Marta nie czeka i zgłasza szkodę u swojego ubezpieczyciela.
Towarzystwo rozlicza naprawę sufitu po odjęciu udziału własnego. Kwotę udziału własnego Marta zgłasza z OC sąsiada. Swoją wypłatę towarzystwo Marty odzyska w regresie od ubezpieczyciela sąsiada. Obie wypłaty razem pokrywają całą szkodę, ale nie więcej.
Ile mam czasu na zgłoszenie szkody zalania mieszkania
Własnemu ubezpieczycielowi zgłaszasz szkodę w terminie z OWU. Bywa on krótki i liczony w dniach, dlatego zgłoś zalanie od razu, gdy je zauważysz. Na roszczenie wobec sąsiada i jego OC masz co do zasady 3 lata od dnia, w którym dowiadujesz się o szkodzie i o tym, kto ma ją naprawić. Nie dłużej jednak niż 10 lat od zalania (art. 442¹ § 1 i art. 819 § 3 KC).
Spóźnione zgłoszenie nie oznacza automatycznie odmowy. Ubezpieczyciel może zmniejszyć świadczenie tylko przy winie umyślnej lub rażącym niedbalstwie. Do tego spóźnienie musi zwiększyć szkodę albo uniemożliwić ustalenie okoliczności (art. 818 § 3 KC).
Po zgłoszeniu ubezpieczyciel ma 30 dni na wypłatę. Gdy w tym czasie nie da się wyjaśnić okoliczności, płaci w ciągu 14 dni od dnia, w którym dało się je wyjaśnić, a bezsporną część w terminie 30 dni (art. 817 KC).
Porada eksperta
Po zalaniu przejrzyj swoją polisę pod dwoma kątami. Czy obejmuje meble i sprzęt, a nie tylko ściany i podłogi? Czy masz OC w życiu prywatnym na wypadek, gdyby to od Ciebie woda popłynęła piętro niżej? Opiekun Carelius sprawdzi z Tobą zakres i porówna oferty ponad 30 towarzystw.
Podsumowanie
Przy zalaniu przez sąsiada liczy się kolejność: prąd i woda, zdjęcia, protokół, oświadczenie, a potem zgłoszenie szkody w terminie z OWU. Zapłacić może sąsiad lub jego OC, wspólnota albo spółdzielnia, a także Twój ubezpieczyciel z prawem regresu. Łącznie dostaniesz najwyżej tyle, ile wynosi szkoda.
Jeśli chcesz sprawdzić, co obejmuje Twoja polisa mieszkania, albo dobrać nową, napisz do nas.