W tym artykule:
Kto płaci za uszkodzenie samochodu na parkingu, gdy sprawca jest nieznany?
Płaci Twoje AC, jeśli zakres polisy obejmuje takie zdarzenie. Towarzystwo odejmie udział własny, jeśli go masz. Bez AC naprawę pokrywasz sam, chyba że odpowiada zarządca parkingu. Gdy sprawcę uda się ustalić, płaci jego OC albo UFG:
- Gdy miał OC, zgłoś szkodę do jego ubezpieczyciela. Twoje zniżki zostają bez zmian. Jeśli zostawił kartkę, poproś go o pisemne oświadczenie z numerem polisy.
- Gdy nie miał OC, płaci UFG. Roszczenie składasz przez dowolne towarzystwo sprzedające OC, a ono nie może odmówić przyjęcia zgłoszenia.
Czy UFG zapłaci przy nieznanym sprawcy?
Za samo uszkodzone auto nie. Przy nieustalonym sprawcy UFG płaci za szkodę w mieniu tylko wtedy, gdy w tym samym zdarzeniu ktoś zginął albo doznał obrażeń trwających ponad 14 dni. Obrażenia potwierdza orzeczenie lekarza specjalisty (art. 98 ust. 1 pkt 2 ustawy o ubezpieczeniach obowiązkowych). Wypłatę za auto pomniejsza się wtedy o równowartość 300 euro.
Co zrobić, gdy nieznany sprawca uszkodził samochód na parkingu?
W pierwszej godzinie zrób zdjęcia, poszukaj świadków, zgłoś szkodę obsłudze, zabezpiecz nagranie i zawiadom policję. Ubezpieczyciel może poczekać do jutra, a nagranie i świadkowie nie.
- Sfotografuj całe auto, uszkodzenie z bliska, ślady obcego lakieru, numer miejsca i auta obok. Sprawdź wycieraczkę, a kartkę od sprawcy zachowaj.
- Zapytaj kierowców obok, obsługę i ochronę. Spisz telefon świadka. Sąsiednie auto może mieć kamerkę.
- Zgłoś szkodę obsłudze przed wyjazdem. Część regulaminów tego wymaga i zastrzega utratę roszczeń wobec zarządcy.
- Jeszcze z parkingu napisz do zarządcy z prośbą o zabezpieczenie nagrania. Podaj datę, godziny i numer miejsca.
- Zawiadom policję, najlepiej z miejsca zdarzenia, i poproś o potwierdzenie zgłoszenia. Gdy szkodę zauważyłeś później, idź na komisariat.
- Gdy masz numer rejestracyjny, sprawdź na stronie UFG, w którym towarzystwie auto miało OC w dniu szkody.
- Bez sprawcy zgłoś szkodę z AC do następnego dnia roboczego, z OC sprawcy jak najszybciej.
Jak zdobyć nagranie z monitoringu?
Szukaj tabliczki o kamerach przy wjeździe. Powinna wskazywać administratora z kontaktem, na przykład sklep, zarządcę albo gminę, i okres przechowywania nagrań. Wiesz wtedy, do kogo pisać i ile masz czasu.
Urząd Ochrony Danych Osobowych (UODO) podaje przykład dla prywatnych posesji: osoba, której uszkodzono samochód w zasięgu kamery, może domagać się dostępu do nagrań, a właściciel kamery ocenia, czy to zasadne. Przy odmowie powiedz policji, gdzie są kamery.
UODO dla posesji podaje przykład 24 godzin przechowywania, a starsze nagrania bywają nadpisywane automatycznie. Pracodawca i gmina mogą trzymać nagrania najwyżej 3 miesiące.
Porada eksperta
W wiadomości do zarządcy napisz wprost, że zgłaszasz sprawę policji i nagranie może być dowodem. Przy kamerach pracodawcy, na przykład sklepu, taka wiadomość może pozwolić trzymać nagranie do prawomocnego zakończenia postępowania (art. 22² § 4 Kodeksu pracy). Gdy nie wiesz, z której polisy zgłosić szkodę, zadzwoń do nas. Sprawdzimy ogólne warunki ubezpieczenia (OWU) razem z Tobą.
Czy trzeba wzywać policję do szkody parkingowej?
Przy nieznanym sprawcy zgłoś to, nawet gdy Twoje OWU tego nie wymaga. Policja może sprawdzić monitoring i świadków, a Ty masz potwierdzenie dla ubezpieczyciela. Część OWU wymaga zgłoszenia przy podejrzeniu przestępstwa, czasem w 12 godzin, a rysy od klucza nie odróżnisz na miejscu od otarcia.
Przy umyślnym zniszczeniu ściganie wymaga Twojego wniosku, więc złóż go od razu. Szkoda powyżej 800 zł to przestępstwo (art. 288 Kodeksu karnego), a do 800 zł wykroczenie (art. 124 Kodeksu wykroczeń). Bez świadków i nagrań sprawa zwykle kończy się umorzeniem.
Przykład
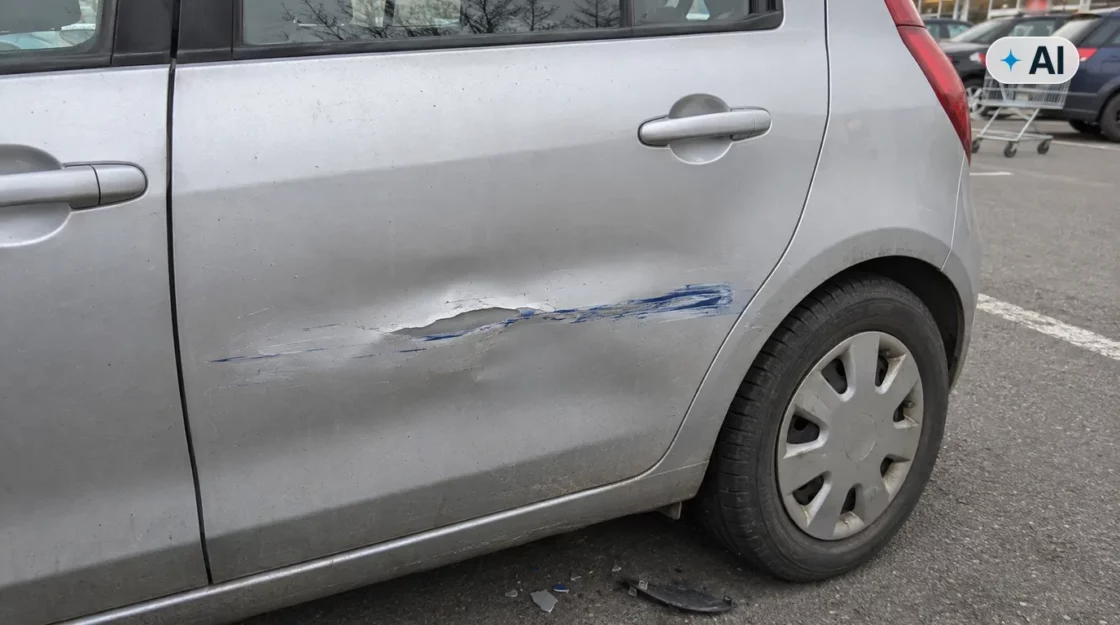
Pani Ewa wraca z zakupów i widzi wgniecione tylne drzwi. Kartki nie ma. Robi zdjęcia, zgłasza szkodę obsłudze, z parkingu wysyła zarządcy e-mail o nagranie i zawiadamia policję. Nagranie pokazuje auto, które zahaczyło drzwi, i jego numer. Szkodę zgłasza z OC sprawcy, a jej AC zostaje nietknięte.
Czy AC pokryje szkodę parkingową?
Pełne AC zwykle tak, także gdy sprawca jest nieznany albo ktoś celowo porysował auto, czyli przy wandalizmie. Węższe warianty często nie. W jednych OWU zakres ograniczony wyłącza szkody od osób trzecich. W innych minicasco nie obejmuje zetknięcia z innym pojazdem albo kończy się na żywiołach, zwierzętach i kradzieży.
Sprawdź w OWU listę ryzyk i wyłączenia, bo sama nazwa wariantu tego nie powie. Agenta zapytaj wprost: czy polisa obejmuje uderzenie przez inne auto na postoju i zniszczenie przez nieznaną osobę?
Przed zgłoszeniem szkody porównaj koszt naprawy z udziałem własnym i wzrostem składki AC, o który też zapytaj. Część OWU ma franszyzę integralną, czyli próg, poniżej którego towarzystwo nic nie wypłaca, na przykład 300 zł. Szkoda AC zwykle obniża zniżkę AC, a składkę OC ustala towarzystwo. Masz ochronę zniżek? Sprawdź, czy obejmuje szkodę z nieznanym sprawcą.
Ważne informacje
Termin zgłoszenia szkody z AC znajdziesz w OWU, w części o postępowaniu po szkodzie. Bywa to 7 dni od zdarzenia, 7 dni roboczych, a przy podejrzeniu przestępstwa najbliższy dzień roboczy. Spóźnienie nie kasuje wypłaty z automatu. Towarzystwo może ją zmniejszyć przy winie umyślnej albo rażącym niedbalstwie, jeśli spóźnienie zwiększyło szkodę albo uniemożliwiło ustalenie okoliczności i skutków zdarzenia (art. 818 § 3 KC). Auta nie naprawiaj przed oględzinami, chyba że towarzystwo nie obejrzy go w terminie z OWU.
Czy właściciel parkingu odpowiada za uszkodzenie auta?
Na parkingu niestrzeżonym zwykle nie, bo zarządca udostępnia tylko miejsce, a regulaminy często wyłączają szkody od innych kierowców. Na strzeżonym może odpowiadać, bo przyjmuje auto na przechowanie i ma je zachować w stanie niepogorszonym (art. 835 KC).
Decyduje, czy prowadzący podjął się ochrony auta, nawet jeśli nie napisał tego wprost (odpowiedź Ministerstwa Sprawiedliwości na interpelację 10274 z lipca 2025 r.). Sama tablica „parking niestrzeżony” tego nie przesądza. Sprawdź regulamin przy wjeździe i to, czy ktoś faktycznie pilnuje aut.
Inaczej jest, gdy szkodę spowodował sam parking, na przykład wadliwy szlaban, albo gdy przez zaniedbanie zarządcy na auto spadł konar. Wtedy roszczenie kierujesz do zarządcy i jego ubezpieczyciela OC (art. 415 KC).
Co grozi za uszkodzenie auta na parkingu i ucieczkę?
Mandat albo grzywna i możliwy zwrot odszkodowania ubezpieczycielowi. Kierowca ma zatrzymać auto i na żądanie podać dane swoje, właściciela i ubezpieczyciela (art. 44 Prawa o ruchu drogowym). Za złamanie tych zasad grozi grzywna do 3000 zł albo nagana (art. 97 Kodeksu wykroczeń), a za spowodowanie zagrożenia w ruchu grzywna do 30 000 zł (art. 86 § 1 i art. 24 § 1a tego kodeksu). To górne granice, a nie stawki mandatu.
Te przepisy dotyczą drogi publicznej, strefy zamieszkania i strefy ruchu, więc liczy się status parkingu i znak przy wjeździe. Poza nimi podstawy do mandatu może nie być.
Regres bywa droższy od mandatu. Ubezpieczyciel może żądać zwrotu wypłaty od kierowcy, który zbiegł (art. 43 pkt 4 ustawy o ubezpieczeniach obowiązkowych), ale musi to udowodnić. Sąd Okręgowy w Sieradzu (I Ca 273/18) uznał, że kierująca nie udowodniła zostawienia kartki, a luźna kartka i tak byłaby rażącym niedbalstwem. Miała zapłacić 5063,85 zł z odsetkami.
Jeśli to Ty zarysujesz cudze auto, zaczekaj na właściciela albo poproś o pomoc ochronę i zawiadom swojego ubezpieczyciela.
Podsumowanie
Szansa na OC sprawcy trwa tyle, ile nagranie, więc dowody zbieraj jeszcze na parkingu.
Nie wiesz, czy Twoje AC obejmuje szkody parkingowe? Porównamy ubezpieczenie samochodu w ponad 30 towarzystwach i pokażemy, które warianty chronią auto na postoju.