W tym artykule:
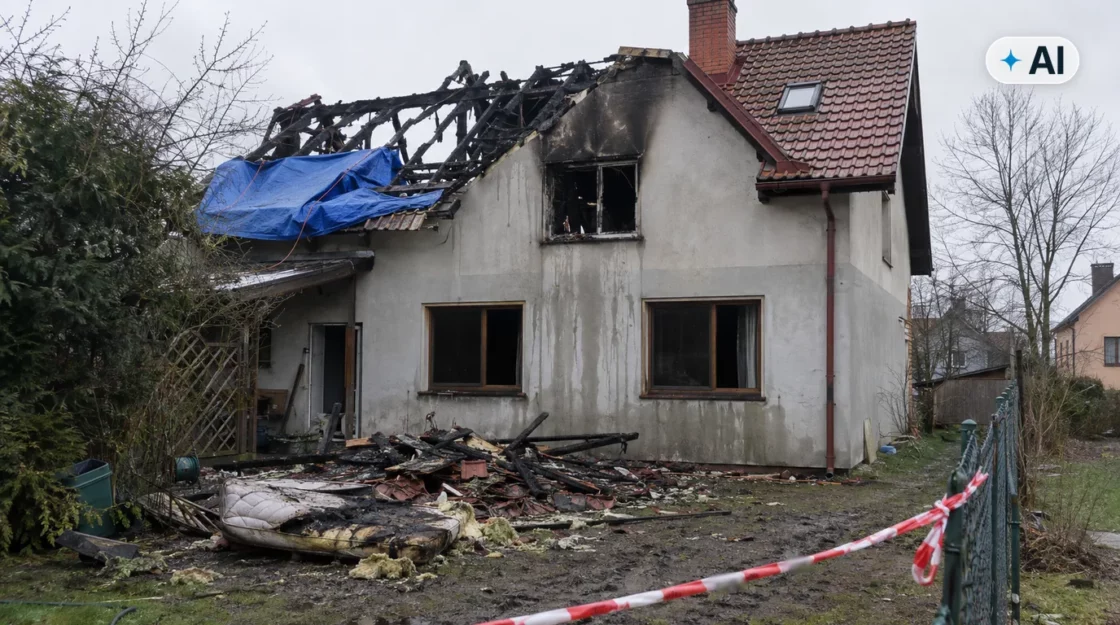
Co robić, gdy jest pożar domu, i co dalej?
Najpierw ludzie i 112. Potem zdjęcia, zabezpieczenie domu, zgłoszenie szkody. Sprzątasz dopiero po oględzinach.
W pierwszych godzinach
- Wyprowadź wszystkich na zewnątrz i zadzwoń pod 112. Po rzeczy nie wracaj.
- Do środka wejdź dopiero, gdy służby uznają to za bezpieczne, bo spalona konstrukcja może być osłabiona. Prąd włącz po sprawdzeniu instalacji przez elektryka, a gaz po kontroli pogotowia gazowego.
- Zrób zdjęcia i film, zanim cokolwiek ruszysz: każde pomieszczenie, dach, instalacje, spalone rzeczy z bliska.
- Zabezpiecz to, co ocalało: plandeka na dach, płyty w oknach, zamknięte wejścia. Masz taki obowiązek, a celowe koszty ubezpieczyciel zwraca w granicach sumy, nawet gdy działania nie pomogły (art. 826 KC). Zachowaj faktury.
Pierwszego i drugiego dnia
- Zgłoś szkodę i zapisz numer sprawy. Jeśli nie wiesz, od czego zacząć, możesz zgłosić szkodę przez Carelius.
- Poproś straż pożarną o zaświadczenie o interwencji, bo ubezpieczyciel może go wymagać. Składasz wniosek z dowodem opłaty skarbowej. Gdy w grę wchodzi przestępstwo, np. podpalenie, zawiadom policję.
- Masz kredyt z cesją polisy? Zawiadom bank, bo bez jego zgody wypłata zwykle nie trafi do Ciebie.
- Musisz mieszkać gdzie indziej? Zapytaj ubezpieczyciela o lokal zastępczy, zanim coś wynajmiesz.
W pierwszym tygodniu
- Zostaw miejsce pożaru i spalone rzeczy bez zmian. Warta i Allianz wymagają tego do przyjazdu przedstawiciela, ale nie dłużej niż 7 dni od zgłoszenia. Wolno Ci robić to, co chroni dom przed większą szkodą.
- Spisz straty: co spłonęło, rok zakupu, przybliżona cena. W Warcie Dom wykaz składasz w 7 dni od zgłoszenia.
- Bądź przy oględzinach i wpisz swoje uwagi do protokołu.
- Zanim znów zamieszkasz w domu, zamów kontrolę u osoby z uprawnieniami budowlanymi. Prawo budowlane wymaga jej, gdy pożar uszkodził budynek i może zagrażać ludziom lub mieniu (art. 62 ust. 1 pkt 4).
Porada eksperta
Faktury spłonęły razem z szafą? Zacznij od najdroższych rzeczy. Ogólne warunki ubezpieczenia (OWU) Warty Dom z 2026 r. jako dowód posiadania wymieniają też gwarancje, instrukcje obsługi i opakowania. Szukaj w historii zamówień w sklepach i na wyciągach z konta, a resztę odtwórz ze zdjęć świątecznych, na których meble i sprzęt widać w tle. Naszym klientom pomagamy przejść przez zgłoszenie szkody, od formularza po decyzję ubezpieczyciela.
Ile mam czasu na zgłoszenie szkody do ubezpieczenia?
W PZU Dom (OWU z 2026 r.), Warcie i Allianz masz 7 dni od pożaru, w dwóch ostatnich także od dowiedzenia się o nim. Swój termin znajdziesz w OWU, w części o obowiązkach po szkodzie. Spóźnienie samo nie przekreśla wypłaty. Ubezpieczyciel może ją odpowiednio zmniejszyć, gdy zwłoka była umyślna albo wynikła z rażącego niedbalstwa. Zwłoka musi przy tym zwiększyć szkodę albo uniemożliwić ustalenie jej okoliczności i skutków (art. 818 § 3 KC).
Co wypłaca polisa po pożarze domu?
Polisa płaci za to, co masz w zakresie: zwykle budynek i osobno ruchomości, każde do swojej sumy ubezpieczenia. Zazwyczaj wchodzą też szkody od wody z gaszenia, dymu i sadzy. Sprawdź to w OWU, przy dymie, sadzy, zalaniu i akcji ratowniczej.
Limity kosztów dodatkowych bywają różne. Na uprzątnięcie pozostałości Warta Dom Komfort (OWU z 2026 r.) daje do 10% sumy uszkodzonego przedmiotu, a Allianz Mój Dom (OWU 04/26, razem z zakwaterowaniem) do 20%. NN Dom i Mieszkanie (OWU z 2023 r.) pokrywa je do pełnej sumy. Lokal zastępczy nie zawsze jest w zakresie. Warta Dom (OWU z 2026 r.) daje na niego 10 000 zł (20 000 zł z Assistance Komfort), Warta Dom Komfort 20 000 zł, a Allianz Twój Dom (OWU 1/2022) 5% sumy, do 20 000 zł. Swój limit znajdziesz w OWU przy dodatkowych kosztach, a lokal zastępczy także w assistance.
Ważne informacje
Zapytaj agenta, czy limit kosztów dodatkowych leży w ramach sumy ubezpieczenia, czy ponad nią. W Warcie Dom usunięcie pozostałości mieści się w sumie, a koszty rzeczoznawców idą ponad nią. Gdy dom spłonie w całości, limit w ramach sumy może nie dać dodatkowych pieniędzy, bo sumę zabierze odbudowa.
Jak ubezpieczyciel liczy odszkodowanie za pożar domu?
Ubezpieczyciel liczy koszt naprawy lub odbudowy w tym samym standardzie, bez ulepszeń, według cen z dnia szkody albo z dnia ustalenia odszkodowania, zależnie od OWU. Zwykle odejmuje wartość pozostałości, które nadają się do użytku. Górną granicą jest suma ubezpieczenia (art. 824 § 1 KC).
Wartość odtworzeniowa to koszt odbudowy, a rzeczywista to ten koszt pomniejszony o zużycie, więc przy starszym domu może nie wystarczyć. OWU wiążą to z wiekiem budynku. W Warcie Dom Komfort zużycia nie potrąca się przy domu do 50 lat. W Allianz Mój Dom wartość nowa, czyli odtworzeniowa, dotyczy domu palnego, np. drewnianego, do 30 lat, a pozostałych do 65 lat. Rodzaj wartości znajdziesz na polisie, a zasady w OWU, w części o ustalaniu szkody.
Za niska suma ubezpieczenia domu działa jak pułap, a jeśli Twoje OWU przewidują zasadę proporcji, obniża też wypłatę przy mniejszych szkodach.
Kiedy dostaniesz wypłatę?
Na wypłatę ubezpieczyciel ma 30 dni od zgłoszenia (art. 817 § 1 KC). W ciągu 7 dni powinien Ci powiedzieć, jakich dokumentów potrzebuje (art. 29 ust. 1 ustawy o działalności ubezpieczeniowej). Gdy w 30 dni nie da się wyjaśnić okoliczności lub wysokości szkody, termin się wydłuża, ale kwotę bezsporną płaci w tych 30 dniach (art. 817 § 2 KC).
Przykład
Pani Ewa straciła w pożarze poddasze. Po 30 dniach ubezpieczyciel nie miał jeszcze opinii o konstrukcji dachu. Poprosiła na piśmie o wypłatę kwoty bezspornej, czyli za spalone meble i sprzęt. Dostała ją, kupiła najpilniejsze rzeczy, a o dach rozmawiała dalej.
Kiedy ubezpieczyciel może odmówić wypłaty odszkodowania za dom?
Ubezpieczyciel może odmówić, gdy pożar jest poza zakresem polisy, gdy szkodę wyrządził umyślnie lub przez rażące niedbalstwo ubezpieczony albo gdy działa wyłączenie z OWU. Odmowę dostajesz na piśmie, z okolicznościami i podstawą prawną (art. 29 ust. 5 ustawy o działalności ubezpieczeniowej).
Rażące niedbalstwo to naruszenie oczywistych zasad ostrożności, coś więcej niż zwykła nieuwaga. Odszkodowanie się wtedy nie należy, chyba że umowa, OWU albo względy słuszności mówią inaczej (art. 827 § 1 KC). Rażące niedbalstwo musi wykazać ubezpieczyciel. Część OWU łagodzi ten przepis. Allianz Mój Dom płaci np. za pożar od pozostawionego żelazka, płyty czy ładowarki. Szukaj tego w wyłączeniach.
Wyłączenia w części OWU obejmują zaniedbane przepisy przeciwpożarowe i przeglądy, np. brak przeglądu kominiarskiego. Wyłączenie działa, gdy zaniedbanie wpłynęło na powstanie szkody (w Warcie przy przepisach przeciwpożarowych i czyszczeniu kominów także na rozmiar). Sprawdź, czy odmowa to wykazuje. Gdy zabrakło okresowej kontroli instalacji, a dom ma do 40 lat, Allianz Mój Dom zostawia wypłatę z limitem 100 000 zł.
Sprawdź też wniosek o polisę. Ubezpieczyciel nie odpowiada za skutki znanych Ci okoliczności, o które pytał, a których mu nie podano (art. 815 § 3 KC).
Odmowa lub za niskie odszkodowanie za pożar: jak się odwołać?
Poproś o akta szkody, zamów własny kosztorys i złóż reklamację. Jeśli to nie pomoże, zostają Rzecznik Finansowy i sąd.
- Poproś o protokół i wycenę ubezpieczyciela. Musi je udostępnić, na żądanie także elektronicznie (art. 29 ust. 6 i 7 ustawy o działalności ubezpieczeniowej).
- Zanim zlecisz kosztorys, zapytaj ubezpieczyciela o zgodę, bo np. Warta zwraca wtedy koszt rzeczoznawcy do 10% sumy. Kosztorys ma wyceniać to, co spłonęło, bez ulepszeń. Sąd Okręgowy w Bydgoszczy nie przyjął kosztorysu odbudowy hurtowni, bo liczył wyższy standard (VIII GC 269/22).
- Złóż reklamację na piśmie. Odpowiedź musi być wysłana w 30 dni, a po uprzedzeniu Cię w szczególnie skomplikowanej sprawie w 60. Brak odpowiedzi w terminie oznacza reklamację rozpatrzoną po Twojej myśli (art. 6-8 ustawy o rozpatrywaniu reklamacji).
- Gdy reklamacja nie pomoże, złóż wniosek do Rzecznika Finansowego. Interwencja jest bezpłatna, a postępowanie polubowne kosztuje 50 zł.
Podsumowanie
Zakresu polisy po pożarze już nie zmienisz. Dowody zbierasz teraz, więc zacznij od zdjęć i zgłoszenia szkody.
Jeśli czytasz to przed szkodą, porównaj w polisie rodzaj wartości, sumę i limity kosztów dodatkowych. Pomożemy Ci dobrać ubezpieczenie domu spośród ofert 30+ towarzystw.