W tym artykule:
Powódź a zalanie. Dwa różne ryzyka w jednej polisie
Powódź i zalanie brzmią podobnie, ale w ogólnych warunkach ubezpieczenia to dwie osobne pozycje. Mylenie ich jest najczęstszą przyczyną rozczarowania po szkodzie.
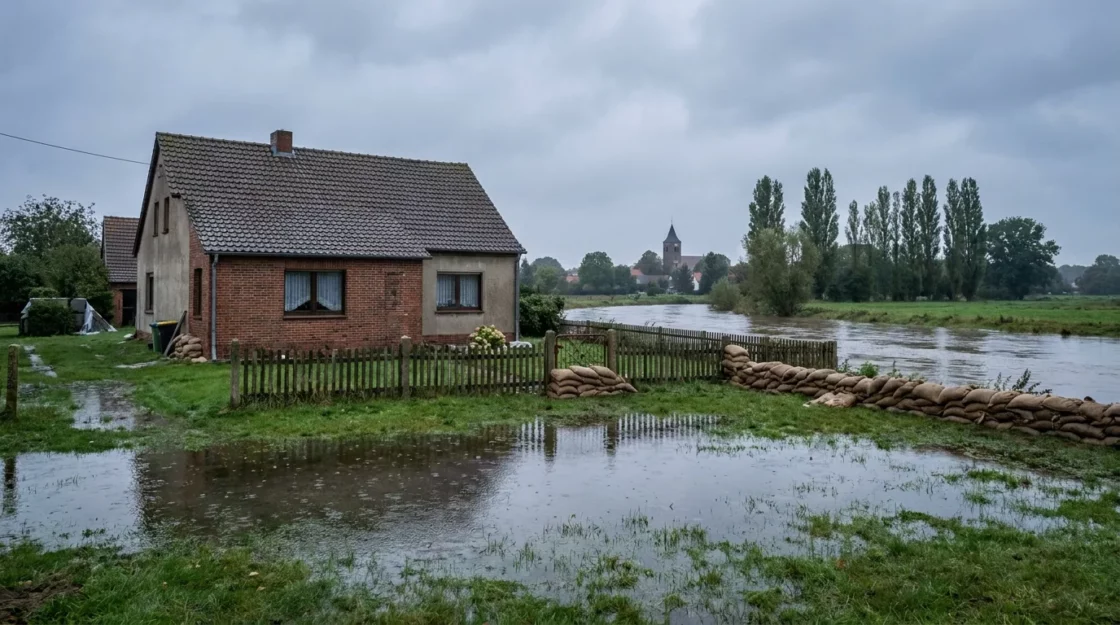
Powódź w OWU oznacza zalanie terenu wskutek podniesienia się poziomu wód w korytach rzek, w zbiornikach wód stojących albo w morskich wodach przybrzeżnych. Część towarzystw dopisuje do tej definicji nawalne opady oraz spływ wód po zboczach i stokach. Woda przychodzi z zewnątrz i obejmuje cały teren, nie tylko Twoją posesję.
Zalanie to coś zupełnie innego. Pęknięta rura, awaria pralki, cofka z kanalizacji, sąsiad z góry, który zapomniał zakręcić kran. Źródło wody jest lokalne i najczęściej znajduje się w budynku.
W praktyce zalanie mieści się zwykle w standardzie polisy mieszkaniowej, a powódź bywa osobnym rozszerzeniem za dopłatą. Jeśli w umowie nie ma zaznaczonego ryzyka powodzi, woda z rzeki nie będzie objęta ochroną. To jedna z pułapek, które opisaliśmy przy okazji wyłączeń w ubezpieczeniu mieszkania.
Przykład
Dwa domy w tej samej wsi, ta sama noc. W pierwszym woda z rzeki wdarła się na parter na wysokość czterdziestu centymetrów. W drugim pękła rura pod zlewem i zalała kuchnię.
Pierwszy właściciel dostanie odszkodowanie tylko wtedy, gdy miał wykupione rozszerzenie o powódź. Drugi dostanie je ze standardowego zakresu zalania. Szkoda wygląda podobnie, podstawa wypłaty jest zupełnie inna.
Ubezpieczenie od powodzi a karencja. Kiedy ochrona naprawdę rusza
Karencja to okres od zawarcia umowy, w którym dane ryzyko jeszcze nie działa. W ubezpieczeniach mieszkaniowych stosuje się ją prawie wyłącznie do powodzi.
Powód jest prosty. Fala powodziowa jest zapowiadana z wyprzedzeniem przez służby hydrologiczne. Bez karencji polisy kupowałoby się dzień przed przejściem fali, a to przestaje być ubezpieczenie i staje się zakładem.
Standardem rynkowym jest 30 dni od zawarcia nowej umowy. Zdarzają się towarzystwa z krótszym okresem, ale to trzeba sprawdzić w konkretnym OWU, a nie zakładać z góry. Szkoda powstała w trakcie karencji nie zostanie wypłacona, nawet jeśli składka była już opłacona.
Ubezpieczenie od powodzi bez karencji. Kiedy to możliwe
Karencja dotyczy nowych umów. Jeśli przedłużasz polisę u tego samego ubezpieczyciela bez przerwy w ochronie, ryzyko powodzi zwykle działa od pierwszego dnia nowego okresu.
Stąd bardzo praktyczny wniosek. Przeskok do innego towarzystwa oznacza nową umowę, a więc karencję liczoną od zera. Jeśli mieszkasz w rejonie zagrożonym, nie zmieniaj ubezpieczyciela w środku sezonu roztopów ani tuż przed zapowiadanymi ulewami. Lepiej zrobić to w spokojnym miesiącu.
Ważne informacje
Sprawdź w swoim OWU trzy rzeczy, zanim uznasz, że masz ochronę od powodzi.
Po pierwsze, czy powódź w ogóle jest w zakresie, czy kupiłeś tylko zalanie. Po drugie, ile dni trwa karencja i od jakiej daty jest liczona. Po trzecie, czy przy wznowieniu umowy karencja jest wyłączona. Te trzy zapisy decydują o wypłacie mocniej niż wysokość sumy ubezpieczenia.
Ubezpieczenie od powodzi na terenach zalewowych. Jak sprawdzić działkę
Zanim zapytasz o ofertę, sprawdź, w jakiej strefie stoi Twój dom. Państwowe Gospodarstwo Wodne Wody Polskie udostępnia mapy zagrożenia powodziowego na hydroportalu ISOK. Wpisujesz adres i widzisz zasięg wody na swojej działce.
Mapy pokazują kilka scenariuszy. Woda o prawdopodobieństwie 10 procent, czyli statystycznie raz na dziesięć lat. Woda o prawdopodobieństwie 1 procent, czyli raz na sto lat. Oraz woda o prawdopodobieństwie 0,2 procent, czyli raz na pięćset lat.
Ustawa Prawo wodne za obszary szczególnego zagrożenia powodzią uznaje te o prawdopodobieństwie 1 procent i 10 procent. Jeśli Twoja działka leży w tym zasięgu, ubezpieczyciel zobaczy to w swoim systemie stref, niezależnie od tego, co wpiszesz we wniosku.
Konsekwencje bywają różne. Wyższa składka, wyższy udział własny, limit odpowiedzialności niższy od sumy ubezpieczenia albo odmowa objęcia samego ryzyka powodzi. Odmowa nie oznacza, że domu nie da się ubezpieczyć w ogóle. Pozostałe ryzyka, w tym pożar, kradzież czy burza, grad i nawalnica, zostają dostępne.
Porada eksperta
Jeśli jedno towarzystwo odmówiło objęcia powodzi, to nie jest werdykt całego rynku. Każdy ubezpieczyciel ma własną mapę stref i własną politykę akceptacji ryzyka. Adres odrzucony w jednym miejscu bywa przyjęty w drugim.
W Carelius porównujemy warunki ponad trzydziestu towarzystw i sprawdzamy, które z nich przyjmie Twój adres oraz na jakich warunkach. To jedna rozmowa zamiast dziesięciu wypełnianych formularzy.
Ile kosztuje ubezpieczenie domu od powodzi
Powódź rzadko jest osobną polisą. To rozszerzenie ubezpieczenia domu lub mieszkania, więc pytanie o cenę dotyczy całego pakietu, a nie jednego ryzyka.
Na składkę wpływa strefa powodziowa adresu, suma ubezpieczenia murów i ruchomości, kondygnacja, obecność podpiwniczenia, historia szkód pod danym adresem oraz wybrany zakres ochrony.
W ogólnodostępnych porównywarkach roczna składka za ubezpieczenie mieszkania o powierzchni około 50 metrów kwadratowych razem z ryzykiem powodzi mieści się orientacyjnie w przedziale od około 200 do około 400 zł. To punkt odniesienia dla adresu poza strefą zagrożenia, a nie wycena Twojej nieruchomości. Ubezpieczenie mieszkania od powodzi działa na tych samych zasadach co polisa domu, tylko suma ubezpieczenia murów jest niższa. Dom jednorodzinny kosztuje więcej, bo rośnie wartość konstrukcji i dochodzi mienie na posesji.
Na terenie zalewowym ta sama ochrona kosztuje wyraźnie drożej, a część towarzystw w ogóle nie obejmie ryzyka powodzi. Różnice między ofertami są wtedy większe niż przy zwykłym adresie, więc porównanie kilku towarzystw ma realne przełożenie na składkę.
Porównywanie samej ceny bez zakresu prowadzi na manowce. Tańsza polisa bywa po prostu węższa, a różnicę widać dopiero przy szkodzie. Najpierw rozstrzygnij, czy chcesz ryzyka nazwane czy all risk, a dopiero potem patrz na kwotę składki.
Co pokrywa polisa i jak zgłosić szkodę po powodzi
Ochrona po powodzi obejmuje zwykle mury i elementy stałe, czyli konstrukcję, tynki, podłogi, instalacje i zabudowę zamontowaną na stałe. Osobno liczą się ruchomości domowe, czyli meble, sprzęt AGD i RTV, odzież czy elektronika.
Koszty osuszania, sprzątania i wywozu zniszczonego wyposażenia najczęściej też są w polisie, ale jako koszty dodatkowe z własnym limitem. Ten limit potrafi być dużo niższy niż suma ubezpieczenia, więc warto go sprawdzić przed podpisem, a nie po szkodzie.
Pierwsze godziny po opadnięciu wody
- Zrób dokumentację zdjęciową przed sprzątaniem. Ujęcia ogólne pokazujące skalę zalania i zbliżenia pojedynczych zniszczonych rzeczy.
- Nie wyrzucaj zniszczonego wyposażenia przed oględzinami. Odłóż je w jedno miejsce, jeśli warunki na to pozwalają.
- Spisz listę strat z opisem i przybliżoną wartością. Dołącz faktury i paragony, jeśli je masz.
- Zabezpiecz mienie przed dalszą szkodą. Odetnij prąd i zacznij osuszać pomieszczenia, gdy jest to bezpieczne.
- Zgłoś szkodę jak najszybciej. Termin zgłoszenia jest zapisany w OWU, a jego przekroczenie potrafi obniżyć wypłatę.
Nie musisz czekać ze sprzątaniem do wizyty rzeczoznawcy. Musisz tylko mieć zdjęcia sprzed sprzątania, bo to one zastąpią oględziny tego, czego już nie ma. Jeśli masz polisę i szkodę już za sobą, zgłoś ją jak najszybciej, a poprowadzimy sprawę z towarzystwem.
Podsumowanie
Powódź i zalanie to dwa różne ryzyka. Zalanie jest zwykle w standardzie, a powódź trzeba świadomie dokupić i doliczyć do niej karencję, najczęściej 30 dni od zawarcia nowej umowy.
Sprawdź swój adres na mapach zagrożenia powodziowego, przeczytaj definicję powodzi w OWU i zapytaj o limit kosztów osuszania. Jeśli mieszkasz w strefie, w której jedno towarzystwo odmawia, poszukaj drugiego zamiast rezygnować z ochrony.
Nie wiesz, w której strefie stoi Twój dom, albo dostałeś odmowę? Napisz do nas, sprawdzimy Twój adres i porównamy warunki towarzystw, które przyjmują ryzyko powodzi w Twojej okolicy.